
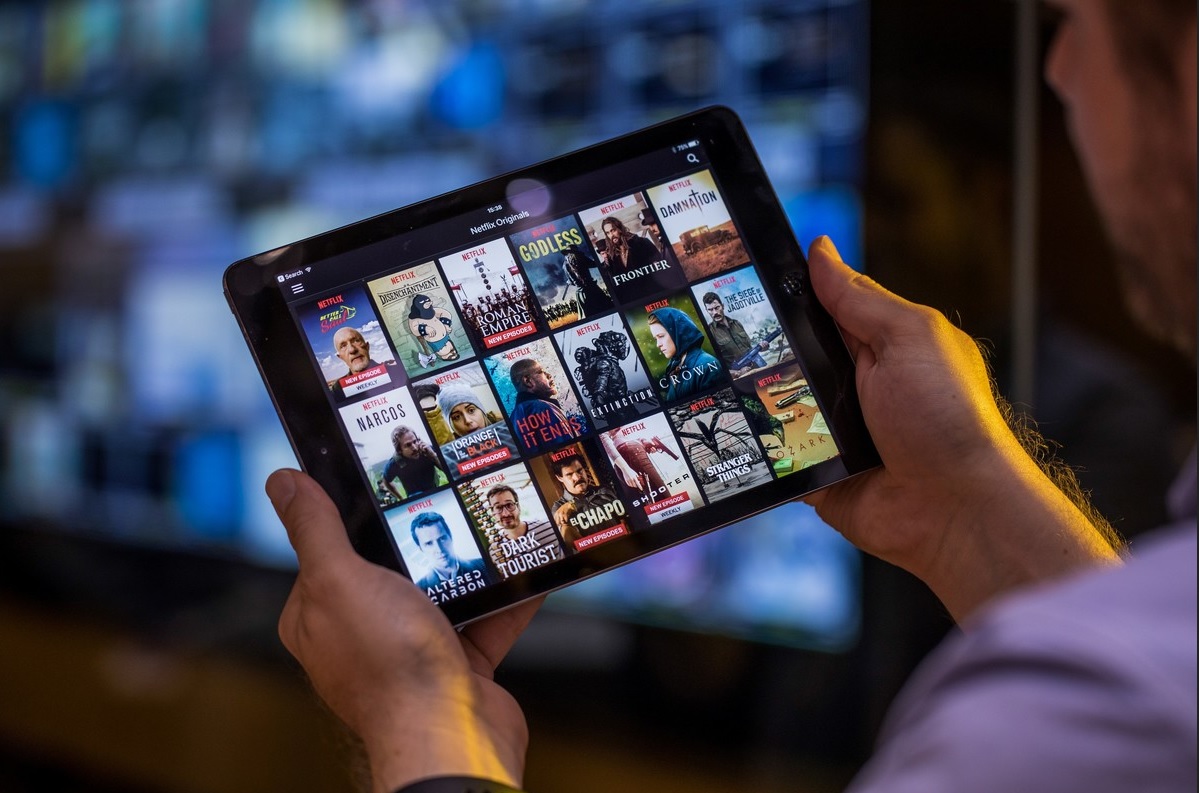
El negocio del streaming cambia de rumbo: menos estrenos, más publicidad y alianzas con la televisión tradicional para ganar audiencia.
El modelo de negocio del streaming está cambiando de forma radical. Tras años de crecimiento acelerado impulsado por millonarias inversiones en contenidos originales, las principales plataformas globales están redefiniendo sus estrategias para priorizar la rentabilidad y la sostenibilidad económica. Un estudio presentado por la consultora internacional Glance durante la convención de contenidos audiovisuales MIPCOM 2026 revela un viraje hacia la reducción de catálogos, la adopción masiva de planes con publicidad y una alianza con las cadenas de televisión tradicional.
El análisis de Glance, basado en el comportamiento de audiencias y datos de catálogo en 48 mercados internacionales, concluye que los servicios de streaming y los canales de televisión abierta o por cable han dejado de operar como competidores aislados para entrar en una fase de colaboración directa.
Caen los estrenos originales
Uno de los hallazgos más representativos del informe muestra que la producción de nuevos lanzamientos ha comenzado a desacelerarse de manera generalizada. En la televisión tradicional, los estrenos de series cayeron un 12% globalmente entre enero y septiembre de 2026 en comparación con el mismo período del año anterior.
Las plataformas digitales no han sido la excepción: la oferta global de Netflix cayó un 12%, mientras que el catálogo de Disney+ experimentó una reducción del 41%.
Para suplir la contracción de producciones originales sin perder atractivos ante sus suscriptores, las plataformas están optando por acuerdos de licenciamiento con cadenas locales. Por ejemplo, en Francia, la disponibilidad de horas de contenido en Netflix subió un 61% en junio de este año tras incorporar producciones del grupo TF1+. Por su parte, Prime Video aumentó su catálogo un 49% mediante alianzas con M6+ y la cadena pública france.tv.
Mientras las cadenas televisivas tradicionales monetizan su archivo a través de licencias, los gigantes digitales están diversificando su grilla de programación para reducir los costos fijos de producción.
La publicidad gana terreno
A pesar de las transformaciones, la televisión abierta y de pago sigue registrando una pérdida paulatina de espectadores a nivel global, aunque con variaciones regionales. En el Reino Unido, el consumo diario de televisión tradicional cayó nueve minutos en el primer semestre de 2026, situándose en un promedio de dos horas al día, mientras que Italia se consolida como el mercado de Europa occidental con mayor consumo de televisión tradicional, registrando tres horas y 32 minutos diarios.
En Estados Unidos, los datos de Nielsen reflejan que en mayo de 2026 el streaming concentró el 48,6% del consumo total de video, con YouTube representando un 13,8% por sí solo. En contraste, la televisión abierta cayó al 19,8% y el cable al 19,5%.
Esta migración ha transformado el mercado publicitario. En Reino Unido Los servicios de video bajo demanda de la televisión pasaron de captar el 23% al 29% de los ingresos publicitarios del sector entre 2023 y 2025, mientras que en Francia los ingresos por publicidad en plataformas de suscripción pasaron de 23 millones a 200 millones de euros en dos años.
Con el auge de los planes con anuncios, los servicios bajo suscripción compiten directamente con la televisión abierta por las pautas de los anunciantes.
Apuesta a sagas conocidas y deportes en vivo
Frente al riesgo comercial que representan los nuevos contenidos, las plataformas están volcando sus recursos a renovaciones de franquicias populares y a la adquisición de derechos de transmisiones deportivas en directo.
En España, las nuevas temporadas de producciones ya conocidas representaron el 58% de los títulos más vistos en el Top 10 de Netflix (frente al 35% registrado en 2023), mientras que la cuota de estrenos absolutos se redujo del 65% al 33%.
A su vez, los eventos en vivo emergen como la herramienta principal para convocar audiencias masivas en simultáneo. El Mundial de Fútbol 2026 alcanzó 2.600 millones de espectadores acumulados en China, 24 millones en el Reino Unido durante las semifinales de la selección inglesa y 16,6 millones en España durante la prórroga de la final. En Noruega, la emisión del duelo contra Brasil congregó al 98% de la cuota de pantalla (1,95 millones de personas).
Muestra de este interés es la adquisición de la UEFA Champions League en Paramount+ (Reino Unido), la NHL en Prime Video (Estados Unidos), la Fórmula E en Disney+ a nivel internacional y la transmisión del Mundial 2030 para España en Netflix.
Alianzas y tendencias del mercado global
El informe NoTa de Glance destaca que Estados Unidos, el Reino Unido, Francia y Turquía concentran en conjunto el 60% de las exportaciones mundiales de series de ficción. En el apartado de programas de entretenimiento (unscripted), el Reino Unido, Estados Unidos y Países Bajos lideran las adaptaciones internacionales con un 58% del mercado, mientras los países nórdicos ganan participación en compra y venta de formatos.
Entre las tendencias narrativas y de formato detectadas para las próximas temporadas destacan en la ficción tramas vinculadas a temáticas ambientales, luchas contra instituciones poderosas e historias policiales desarrolladas en entornos gastronómicos. Mientras que en el entretenimiento destacan formatos que combinan competencias con elementos judiciales, pruebas de supervivencia y retos militares, sumado a la convergencia con podcasts en video.
Para el cierre del año, la industria mantendrá su atención en procesos de consolidación corporativa, la inversión publicitaria derivada del ciclo electoral en Estados Unidos y lanzamientos de gran escala como la serie de Harry Potter (Warner Bros.) y Blade Runner 2099 (Prime Video).






Deja una respuesta