

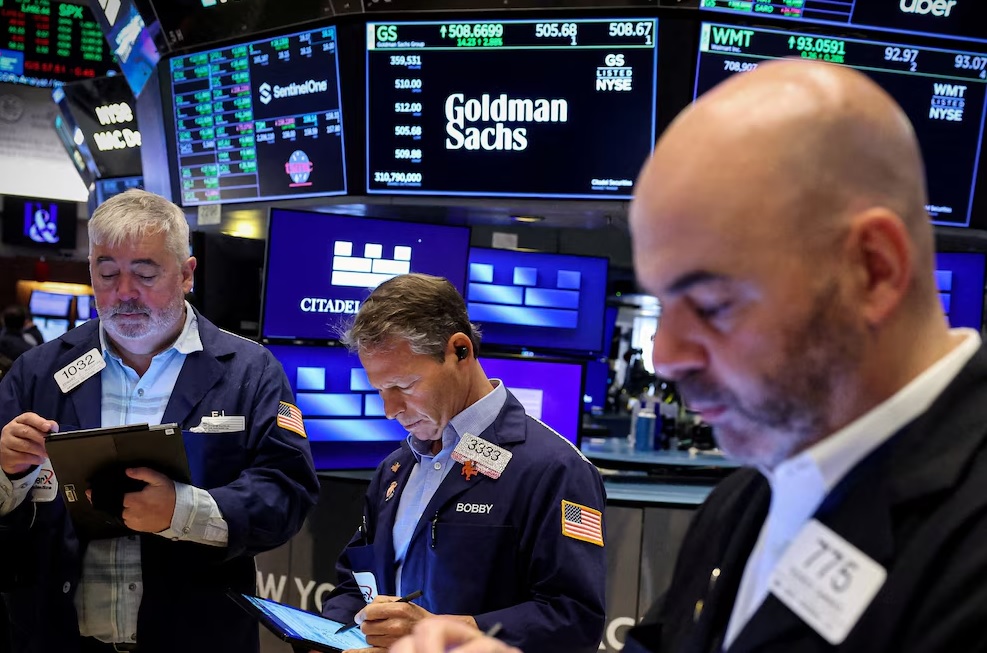
El riesgo país superó los 820 puntos y el dólar oficial cotizó a un récord de $1.570 tras el impacto de las elecciones en Estados Unidos y la baja de reservas.
Una jornada de fuerte turbulencia financiera sacudió este martes el mercado local e internacional. El riesgo país elaborado por el banco JP Morgan subió un 3,2% y superó las 830 unidades, marcando su nivel más alto de los últimos 12 meses. Con este avance, el riesgo país ya acumula una suba superior al 43% en lo que va del año. A la par, el dólar oficial minorista avanzó $5 en el Banco Nación y tocó un récord nominal de $1.570.
Caída de bonos y acciones en Wall Street
La suba del riesgo país estuvo directamente vinculado al repliegue de la deuda argentina. En Wall Street, los bonos Globales retrocedieron entre un 0,3% y un 0,8%, siendo los títulos de plazo más largo, como el vencimiento a 2041, los más castigados por las ventas.
Las acciones argentinas que cotizan en la bolsa de Nueva York (ADRs) operaron mayoritariamente en terreno negativo. Las pérdidas fueron encabezadas por Loma Negra (-3,6%), Globant (-3,4%) y Banco Supervielle (-2%).
En el mercado bursátil porteño, el índice S&P Merval cortó una racha de seis caídas consecutivas en pesos impulsado por el avance del tipo de cambio, aunque en la medición ajustada por dólar contado con liquidación (CCL) registró un retroceso del 1,1%. En lo que va del año, el principal panel accionario acumula una baja cercana al 20% en moneda dura.
El dólar hoy
En el mercado de divisas, el dólar minorista sumó $5 respecto de la rueda previa para cerrar a $1.570 en el Banco Nación. En el segmento mayorista, la cotización avanzó 0,20% hasta situarse en $1.550.
Los dólares alternativos acompañaron la tendencia alcista. El dólar MEP cerró a $1.571,13, mientras que el contado con liquidación (CCL) trepó hasta los $1.657,50, con incrementos de hasta medio punto porcentual.
La presión sobre el tipo de cambio oficial se dio en una jornada en la que el Banco Central (BCRA) no compró divisas en el mercado mayorista y acumula su quinta rueda sin compras sobre las últimas siete disputadas. Las reservas internacionales brutas retrocedieron US$ 148 millones en la jornada, ubicándose en US$ 50.293 millones, aunque la entidad mantiene compras netas por US$ 16.002 millones a lo largo del año.
Las causas detrás del martes negro
El factor internacional jugó un rol determinante en la cautela de los inversores. La atención global estuvo centrada en las elecciones legislativas de medio término en Estados Unidos, una cita clave que podría recalibrar el equilibrio de poder en el Congreso y condicionar la agenda del presidente Donald Trump. En los mercados se evalúa cómo el resultado electoral podría impactar en el respaldo político y en la disposición del Tesoro estadounidense hacia la región.
A la volatilidad norteamericana se sumaron la firmeza en las tasas de los bonos del Tesoro de Estados Unidos (cercanas al 5% anual) y la caída generalizada en los mercados emergentes. En la región, la debilidad de los activos locales replicó el desempeño de la Bolsa de San Pablo (Bovespa), que acumuló su séptima baja consecutiva tras la consagración de Lula da Silva en la segunda vuelta presidencial de Brasil.
Las razones detrás del castigo a los activos argentinos
Analistas del sector financiero coinciden en que la caída de los títulos soberanos y las acciones responde a una interacción de factores globales e idiosincrásicos propios del país. Por un lado, el Banco Central enfrenta el reto de acumular reservas netas en el corto plazo para cumplir con las metas pactadas con el Fondo Monetario Internacional. A esto se le suman exigencias operativas inmediatas, como el pago trimestral de US$ 877 millones en concepto de intereses y cargos previstos para esta semana, en un contexto donde las compras del sector privado alcanzaron los US$ 2.500 millones mensuales.
Además, pese a la tracción de sectores clave como la energía, la minería y el agro, ramas de fuerte mano de obra intensiva (comercio, industria y construcción) continúan en terreno negativo, sembrando dudas sobre los resultados corporativos futuros.
Asimismo, la temprana apertura del clima electoral hacia las elecciones presidenciales de 2027 genera cautela en el mercado. Los economistas destacan que, sin una trayectoria clara sobre la continuidad del programa económico o definiciones en los esquemas de financiamiento a largo plazo, el spread soberano difícilmente logre una compresión sostenida.
Pese al duro panorama de la rueda, algunas firmas del sector de análisis financiero remarcan que los fundamentos de caja y el superávit comercial agrícola abren margen para una eventual recuperación si se logran encauzar la acumulación de reservas y los compromisos de deuda externa.







Deja una respuesta